在国内化工产业中,氟化工长期被视作典型的周期性赛道配资杠杆适合新手吗,产品价格随供需波动呈现明显的周期特征。回顾2018年、2021年两轮行业景气上行,基本都由制冷剂涨价驱动,行业整体订单以季度、半年度为主,景气周期通常维持8-12个月,随后就会因为产能集中释放进入下行区间。
而从2026年上半年的一线产业调研情况来看,高端氟细分领域正在发生结构性的变化:头部企业与下游客户的供货周期普遍拉长至2-3年,部分半导体级、算力级氟材料的长期供货协议已排至2029年,且产品溢价能力、企业盈利中枢都显著高于以往周期。
这一变化的核心驱动,并非单一的产品价格反弹,而是半导体国产替代、新能源产业扩容、AI算力液冷渗透三大下游需求的叠加共振,推动高端氟材料从传统通用化工品,向高端科技耗材升级。行业的订单结构、盈利逻辑、竞争格局都在发生底层转变。
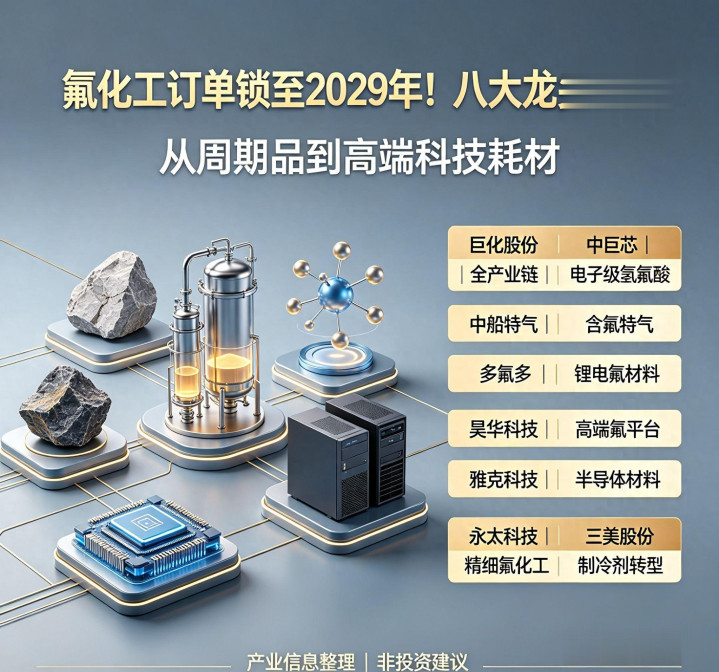
本文就从产业视角,客观梳理国内氟化工赛道的八家头部企业,拆解长单模式背后的产业逻辑,以及全产业链的整体格局。所有内容均基于公开产业信息、企业公告与行业调研整理,仅作产业分析,不构成任何投资建议。
一、为什么高端氟材料订单周期持续拉长?
和传统通用化工品、低端氟制冷剂不同,高端氟化工产品具备认证壁垒极高、产能爬坡极慢、下游需求刚性强的特点,这是长单模式形成的核心原因,也是本轮景气周期被拉长的底层逻辑。
1. 客户认证周期长,供应商替换成本极高
以电子级氢氟酸、含氟电子特气为例,这类产品直接作用于芯片制造的核心环节,纯度、杂质含量的细微波动,都会直接影响晶圆良率和芯片良品率。因此下游晶圆厂、存储芯片厂对供应商的筛选极为严苛。
通常来说,要进入头部晶圆厂的合格供应商名录,从实验室送样检测、中试线验证、小批量试产,到全产线正式认证,完整流程通常需要2-3年。期间要经过数十项指标考核,只要有一项稳定性指标不达标,就要从头再来。
也正因如此,客户一旦选定供应商,基本不会轻易更换。一旦通过认证,往往会形成5-10年的长期合作关系,订单一签就是数年。这类产品的核心竞争力从来不是低价,而是稳定的品质与持续的供货能力,供需双方更倾向于签订长期供货协议,锁定产能、锁定价格,共同保障供应链稳定。
2. 高端产能扩张周期长,短期难以快速释放
高端氟材料的产能扩张速度,远跟不上下游需求的增长速度,这是由行业的技术属性和监管属性共同决定的。
元股证券:ygzq.hk一条符合半导体级标准的G5级电子氢氟酸产线,从立项、环评、安评、厂房建设,到设备安装、调试试生产,再到客户认证实现量产,完整周期在3年以上,单条产线投资超过8亿元,远高于普通化工产线。
而六氟化钨、浸没式氟化液这类细分特种产品,仅产能爬坡与良率提升就需要1-2年。比如六氟化钨的纯度从5N提升到7N,杂质控制从ppm级降到ppt级,需要不断优化工艺参数,逐步提升良率,不是有钱建产线就能马上做出来的。
同时细分赛道技术壁垒高,具备量产能力的企业数量有限,供给端弹性严重不足。当下游需求集中释放时,供需缺口持续时间较长,长单锁货就成为供需双方的共同选择——下游怕拿不到货断供,上游怕盲目扩产过剩,签长单对双方都有利。
3. 三大下游需求共振,打开长期成长空间
过去氟化工的核心需求集中在制冷剂、传统化工领域,需求平稳,周期性明显,行业增长天花板很低。
近年来三个新增赛道快速崛起,直接拓宽了行业的成长边界,也让高端氟材料的需求中枢持续上移:
• 半导体领域:先进制程芯片、HBM高带宽存储产能持续扩张,带动电子级氢氟酸、含氟刻蚀特气、含氟薄膜材料需求增长,叠加国产替代进程加速,订单快速向国内头部厂商转移;
• 新能源领域:动力电池装机量、储能电站规模持续提升,六氟磷酸锂、PVDF、氟代碳酸乙烯酯等锂电氟材料需求持续释放,且产品等级不断提升;
• AI算力领域:万卡级AI集群逐步普及,浸没式液冷方案加速渗透,算力级氟化液成为全新的增量市场,且需求增速远超传统场景。
多赛道需求叠加之下,高端氟材料的市场规模快速扩大,行业的景气周期也被显著拉长,不再是以往一年左右的短周期波动。
二、八家头部企业产业格局梳理
以下按企业业务规模、技术布局、订单覆盖度综合梳理,排名不分先后,仅客观呈现各企业的产业定位与业务布局。
巨化股份
作为国内氟化工产业链布局最完整的企业之一,巨化股份的业务覆盖上游萤石资源、基础氢氟酸、各代制冷剂、氟聚合物,以及半导体电子化学品、AI浸没式氟化液等高端品类,是行业内少有的全闭环生产企业。
在制冷剂领域,企业拥有可观的三代制冷剂配额,行业话语权较强,是国内制冷剂价格的重要风向标之一;在高端材料领域,电子级氢氟酸、高纯氟化液、高端氟聚合物等产品逐步通过下游头部客户认证,订单周期稳步拉长,整体排产覆盖至2029年。
全产业链一体化布局带来了较强的成本控制能力,上游原材料自给率高,在原料价格波动时,盈利稳定性显著优于行业平均水平,是行业内兼具规模与成长性的头部企业。同时企业持续布局四代制冷剂、半导体级高端氟材料,长期成长路径清晰。
中巨芯
专注于超高纯电子级氢氟酸等半导体湿电子化学品,是国内该领域的标杆企业,有产业资本和国家大基金背景。其产品金属杂质控制在ppt级,可适配1nm以下先进制程芯片生产,技术水平处于国内第一梯队,打破了海外企业在该领域的长期垄断。
企业深度绑定国内头部晶圆厂、存储芯片厂商,合作模式以长期定点采购协议为主,在手订单交付周期覆盖至2029年初。随着国内先进制程产线、存储芯片产线的持续扩产,企业的产品渗透率和订单规模也在稳步提升,是半导体氟材料国产替代的核心参与企业。
中船特气
国内特种电子气体领域的核心企业,核心产品六氟化钨的产能规模处于全球前列,国内市场占有率较高,也是国内少数能量产7N级超高纯产品的企业。
六氟化钨是芯片金属钨沉积环节的核心原料,在3D NAND闪存、HBM高带宽存储的制造中,用量随制程升级显著提升。企业产品稳定供应国内外头部晶圆厂、存储芯片企业,在手订单排产至2028年,受益于存储芯片扩产与先进制程升级,需求弹性较强。
多氟多
全球六氟磷酸锂的主要供应商之一,锂电氟材料业务规模处于行业第一梯队,是国内较早实现六氟磷酸,锂国产化、规模化的企业。
除了新能源材料,企业同时布局G5级超高纯电子级氢氟酸,已通过多家海外头部晶圆厂认证并实现批量供货,半导体业务占比逐步提升。企业在手全品类订单覆盖2026-2028年,新能源业务提供稳定的现金流支撑,半导体氟材料业务打开第二成长曲线,形成双赛道布局。同时企业也在布局固态电池相关的氟化物材料,提前卡位下一代技术路线。
昊华科技
央企背景的高端氟材料平台,隶属于中化体系,专注于高附加值氟产品,包括半导体氟特气、高端氟聚合物、四代制冷剂等,同时布局AI级PTFE材料,切入高端制造和先进封装产业链。
企业坚持走高端差异化路线,避免低端价格内卷,产品毛利率处于行业较高水平,研发投入占比领先。在手订单排产至2028年,产品覆盖半导体、新能源、高端制造等多个领域,其中半导体级含氟特气、PTFE材料在国内市场份额稳步提升。
雅克科技
半导体材料领域的综合型企业,业务覆盖含氟电子特气、光刻胶、湿电子化学品等多个品类。其中含氟电子特气覆盖芯片刻蚀、薄膜沉积等多个生产环节,是国内品类最齐全的企业之一;同时布局算力级浸没式氟化液,适配AI服务器单相对、两相浸没式液冷场景。
在手订单交付周期覆盖2026-2028年,半导体特气业务基本盘稳定,氟化液业务随AI算力渗透快速增长,是行业内同时覆盖半导体、AI两大热门赛道的企业,业绩弹性较强。
永太科技
全品类含氟精细化工企业,业务贯穿上游氢氟酸、中游锂电电解液原料、半导体湿电子化学品,以及含氟医药中间体等多个领域,下游客户覆盖新能源、半导体、医药等多个行业。
企业业务分散度较高,单一赛道波动对整体业绩影响较小,抗周期能力较强。在手订单排至2027年三季度,新能源材料业务稳步增长,半导体氟材料业务逐步放量,医药中间体业务提供稳定现金流,多点支撑的业务结构较为稳健。
三美股份
国内第三代制冷剂核心企业之一,配额储备充足,成本控制能力突出,在制冷剂行业拥有较强的话语权。同时企业布局万吨级G5电子级氢氟酸产线,产品通过海外厂商认证,出口规模稳步增长。
制冷剂业务以长单锁价为主,提供稳定现金流;电子氟材料业务逐步放量,打开第二成长曲线。整体经营风格偏稳健,现金流状况良好,是行业内防守属性较强的头部企业。
三、深度对比:这轮景气,和前两轮周期根本不是一回事
很多人会把这轮氟化工行情,和2018年、2021年的行情类比,认为还是周期反弹,涨完就跌。但从产业底层逻辑来看,这轮景气和以往有本质区别,核心体现在三个方面。
1. 需求结构不同:从消费驱动到科技驱动
以往的氟化工景气,基本由制冷剂需求主导,制冷剂占全行业需求的70%以上,而制冷剂需求和家电、汽车等消费行业高度绑定,随地产周期、消费周期波动,周期性极强。
而这一轮,高端电子材料、新能源材料、AI液冷材料的需求占比快速提升,在头部企业的营收中占比已经超过50%。这些需求来自半导体、新能源、AI算力等科技产业,增长的驱动力是技术迭代和产业升级,而非短期消费刺激,需求的持续性、稳定性都远强于传统消费需求。
2. 盈利模式不同:从赚涨价的钱到赚成长的钱
以往的周期行情,盈利波动主要来自产品价格涨跌。需求起来了,价格暴涨,企业利润短期翻倍;产能释放了,价格暴跌,利润快速回落。企业赚的是供需错配的快钱,波动大,持续性差。
而这一轮,高端产品普遍采用长单模式,价格相对稳定,企业的盈利增长主要来自销量的持续增长和产品结构的升级。靠量的增长、产品结构的上移推动盈利中枢上行,盈利波动率显著下降,持续性更强。简单说,以前是赚价格弹性的钱,现在是赚产业成长的钱。
3. 竞争格局不同:从低端内卷到高端集中
以往的氟化工竞争,主要集中在低端制冷剂、基础氟化工领域,产能分散,企业数量多,价格战激烈,行业景气高点往往就是产能扩张的起点,随后很快进入过剩。
而高端氟材料领域,技术壁垒、认证壁垒、资金壁垒都极高,能做的企业很少,竞争格局高度集中。头部企业凭借先发优势、技术优势、客户优势,不断巩固市场地位,后来者很难切入。行业格局相对稳定,不会出现低端领域那种一哄而上扩产、很快过剩的情况。
附:氟化工细分产业链企业名录
按产业链环节分类整理,覆盖各细分领域主要参与企业,仅作产业参考,不构成任何投资推荐。
上游原料与基础氟化工
场内配资平台萤石、基础氢氟酸:巨化股份、东岳集团、金石资源等
基础氟化工:永和股份、东岳集团等
制冷剂赛道
三代制冷剂:巨化股份、三美股份、东岳集团等
四代制冷剂:昊华科技、巨化股份、三美股份等
新能源氟材料
六氟磷酸锂:多氟多、永太科技、天际股份等
PVDF氟树脂:联创股份、东岳集团、巨化股份等
电解液添加剂:永太科技、多氟多等
半导体电子特气与材料
电子级氢氟酸:巨化股份、多氟多、三美股份、中巨芯等
含氟电子特气:中船特气、昊华科技、雅克科技、华特气体等
含氟湿电子化学品:雅克科技、晶瑞电材、多氟多等
AI算力液冷材料
浸没式氟化液:巨化股份、雅克科技、昊华科技等
氟聚合物绝缘材料:昊华科技、东岳集团等
四、产业风险客观提示
氟化工赛道同时具备产业升级红利与周期属性,相关风险同样需要客观看待,不能只看到机遇忽略风险。
1. 产能释放风险:当前多家企业均在扩张高端氟材料产能,主要扩产项目的落地时间集中在2028-2029年。若届时产能集中释放,而下游需求增速不及预期,供需缺口可能快速收窄,产品价格与盈利水平存在回落可能。
2. 需求不及预期风险:若半导体扩产节奏放缓、新能源销量出现波动、AI资本开支下降,将直接影响高端氟材料的需求增速,行业景气度可能出现波动。
3. 技术迭代风险:半导体制程、AI液冷、动力电池等下游技术路线迭代较快,若企业技术跟进不及时,产品无法适配下一代技术方案,存在被挤出供应链的可能。
4. 环保与政策风险:氟化工属于高耗能、高监管行业,环保政策、安全生产政策、产业政策的调整,都可能对企业的生产经营和产能释放产生影响。
结尾
从周期品到科技耗材,氟化工的产业升级进程仍在持续。八家头部企业各有布局侧重,有的全产业链布局打造综合优势,有的深耕细分赛道构筑技术壁垒,共同推动国内氟化工产业从“产量大国”向“高端强国”转型。
产业发展有自身的规律与节奏,相关企业的成长也存在不确定性。对于行业来说,真正的考验从来不是景气高点的风光,而是技术迭代、格局变化中的持续竞争力。
你如何看待氟化工行业的这一轮变化?更看好哪个细分赛道的发展?欢迎在评论区聊聊你的看法。
觉得内容有价值,欢迎点赞关注,持续分享更多产业观察。
风险提示: 本文所有内容均为产业进展与企业布局的客观梳理,仅代表个人观点配资杠杆适合新手吗,不构成任何投资建议。文中提及的企业仅为行业代表,不做任何投资推荐。股市有风险,投资需谨慎。
元股证券-在线炒股提示:本文来自互联网,不代表本网站观点。