11月11日,亚洲时段的黄金盘面,仍然笼罩在昨夜美国CPI的余波里。伦敦现货黄金围绕4030美元/盎司一线反复拉锯,盘中最低下探至4015美元配资融资规则,日内跌幅一度接近3%,距离4000美元心理大关只剩下十几美元的距离。
而在一天前,国际金价还在4100美元之上意气风发。一份美国CPI数据为何会有如此大的杀伤力?
美国CPI之夜:一份超预期的通胀数据
11月10日晚间,美国10月CPI数据出炉。整体CPI环比上涨0.4%,核心CPI环比上涨0.3%,双双高于市场预期0.1个百分点。数据公布后,国际金价直线跳水,逼近4000美元关口。交易员对12月加息的押注维持在100%,并迅速加大了对50个基点激进加息的押注。
这份CPI数据之所以杀伤力显著,原因有三:
第一,通胀的“粘性”比想象中顽固。此前市场普遍期待,随着油价自高位快速回落,能源对物价的推升减弱,通胀会进一步降温——10月CPI一度被视为“通胀降温叙事”的关键验证。结果数据打破了这一预期,令投资者不得不重新考虑美联储可能采取更加激进政策的风险。

第二,就业市场同样火热。此前公布的美国10月非农新增就业16.5万人,远超9月的6万人及市场预期,失业率降至4.1%。“通胀粘性+就业强劲”的组合,意味着美联储没有理由松手。
第三,美联储官员已提前“放鹰”。数据公布前数小时,美联储理事沃勒表示支持12月加息25个基点,并警告:如果10月核心CPI环比涨幅在0.3%左右或更高,12月可能需要加息50个基点。数据落地,0.3%的核心环比意味着沃勒的警告从口头威慑变成了摆在桌面上的政策选项。
对黄金而言,这是一套经典的压制逻辑:加息预期升温,美元与美债收益率跳升,持有黄金的机会成本抬升,金价承压。黄金的短线跳水正是对这一链条的即时定价。
金价走向何方?短期或将维持震荡
元股证券:ygzq.hk
抛开CPI的瞬时冲击,当前金价正处于一个“利率预期”与“避险情绪”拉锯的窗口期。
美联储12月加息的预期本身就是悬在金价头上的利剑。交易员对12月加息的押注维持在100%,并迅速加大了对50个基点激进加息的押注——这意味着短期内金价头顶的压制并未解除,任何一次鹰派表态都可能触发新一轮调整。只要加息预期不退,美元与美债收益率就是金价反弹绕不过去的上限——这也是为什么近期这轮上涨,更像一次修复,而不是反转。
加息预期之下,还有两条暗流在左右节奏。一条是油价。能源价格通过通胀预期影响黄金定价,而随着美伊缓和预期升温、油价回落,能源通胀压力缓解,恰恰是11月初金价能够一口气收复4100美元的重要催化。油价反复,通胀叙事就会反复,金价也随之摇摆。另一条是地缘与流动性。中东局势的每一次风吹草动都在牵动避险资金的进出;而AI板块的高波动,又让“流动性收缩”与“避险升温”这两种本该相反的力量同时出现,10月底金价随美股流动性挤压而下挫、11月初又随风险偏好修复而反弹,都是同一机制的两面。
一边是可连续交易的利率预期,一边是间歇性反复的油价和地缘风险,两类驱动节奏不同、逻辑对立,在任一主线尚未形成明确主导前,金价短期大概率维持宽幅震荡格局。
长期价值不改,黄金的信用对冲叙事正在强化
短期拉锯决定节奏,长线资金的行为决定方向。
央行是这轮长线故事里最核心的角色。世界黄金协会数据显示,三季度各国央行及其他官方机构净增持黄金321吨,同比增长42%,创2024年四季度以来单季新高;2026年年初至今累计购金675吨,较去年同期增长6%。
年初至今全球央行购金量超2025年同期水平
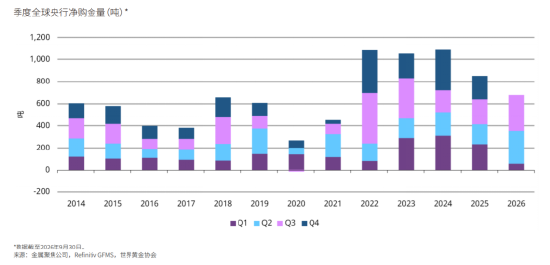
世界黄金协会6月发布的《2026年全球央行黄金储备调查报告》显示,89%的储备管理者预计未来12个月全球央行黄金储备将继续增加,45%的受访央行计划在未来12个月内增持,这一比例创下该调查自2018年启动以来的最高水平。
央行购金的核心目标不是博取价差,而是降低美元资产集中度、对冲制裁冻结风险,这部分需求不受短期金价波动影响,在每一轮金价深度回调时,相关配置行为都会持续夯实黄金长线的需求逻辑,巩固市场对于黄金战略价值的共识。
互联网配资公司其次,美国财政债务问题,正在重塑黄金与美债收益率的传统关系。以往美债收益率上行,通常压制金价;但当下不少长端收益率上行,源于高额财政赤字、国债供给激增带来的期限溢价,而非经济过热。这种由债务担忧驱动的收益率上行,会弱化美债的安全资产属性,黄金的主权信用对冲价值随之凸显,对冲掉一部分机会成本压力。持续走高的国债利息支出、大规模新发国债,慢慢降低美债对全球资金的吸引力,推动黄金的中长期配置需求抬升。
此外,机构配置范式持续迭代,黄金的定位从单纯通胀对冲工具,升级为组合尾部风险保护资产。过去机构配置黄金,大多以对冲CPI通胀为目标,属于顺周期的战术配置;当前海外资管机构的框架已经调整,更加看重黄金对冲股债双杀、美元流动性收紧、重大地缘冲击这类低概率、高损失的尾部风险。
三季度黄金ETF买盘强势回归
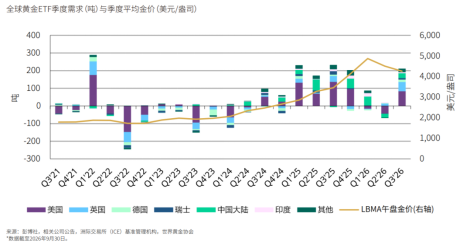
把短期和长期放在一起看,短期金价或将在4000美元关口宽幅震荡、以时间换空间,方向取决于12月议息会议与后续通胀数据;中长期,央行购金与去美元化的结构性逻辑未变,回调反而可能提供分批配置的窗口。
想跟住金价,工具怎么选?
判断清楚金价之后,对普通投资者来说,更实际的问题是:用什么方式参与?
直接买实物金条,会碰到保管难、变现难、买卖价差的问题;买金饰,还要额外承担不低的工费溢价。相比之下,场内的黄金ETF是目前参与金价最直接、最便捷的工具之一。以黄金ETF国泰(518800)为例:它紧密跟踪上海黄金交易所Au99.99现货合约,场内一手起买,既免去保管与验真的烦恼,也能随时买卖——对想要“跟住金价本身”的投资者而言,它是更直接的工具。
比工具更重要的,是参与姿态。这一轮黄金的底层驱动来自以年计的结构性变化——央行购金、信用重估、储备多元化,对应的持有方式也该放眼长期。短期内金价可能还会受到美元、实际利率和情绪的多重扰动,与其追涨杀跌,分批布局、定投参与或许能带来更好的投资体验;把黄金放在组合的配置位置上,让它承担分散风险与对冲信用担忧的角色,与权益资产形成互补,而不是当成短线博取价差的筹码。
格雷厄姆曾说:短期看,市场是一台投票机;长期看,它是一台称重机。黄金在4000美元关口上的纠结与反复,放在以年计的配置视角里,或许只是长河里的一朵浪花。
黄金ETF国泰(518800)
联接A:000218、联接C:004253、联接E:022502
数据来源:wind,截止2026/11/11,国际金价、指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。定期投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期投资并不能规避基金投资所固有的风险,不能保证投资人获得利益,也不是替代储蓄的等效理财方式。黄金ETF国泰主要投资对象为黄金现货合约,预期风险收益水平与黄金资产相似,不同于股票基金、混合基金、债券基金和货币市场基金。联接基金主要投资对象为黄金ETF国泰,预期风险收益水平与黄金资产类似,不同于股票基金、混合基金、债券基金和货币市场基金。如需购买相关基金产品,请关注投资者适当性管理相关规定,提前做好风险测评,根据自身的风险承受能力购买与之匹配的基金产品,涉及基金费率请查阅法律文件。
MACD金叉信号形成,这些股涨势不错! 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭栩彤 配资融资规则
元股证券-在线炒股提示:本文来自互联网,不代表本网站观点。